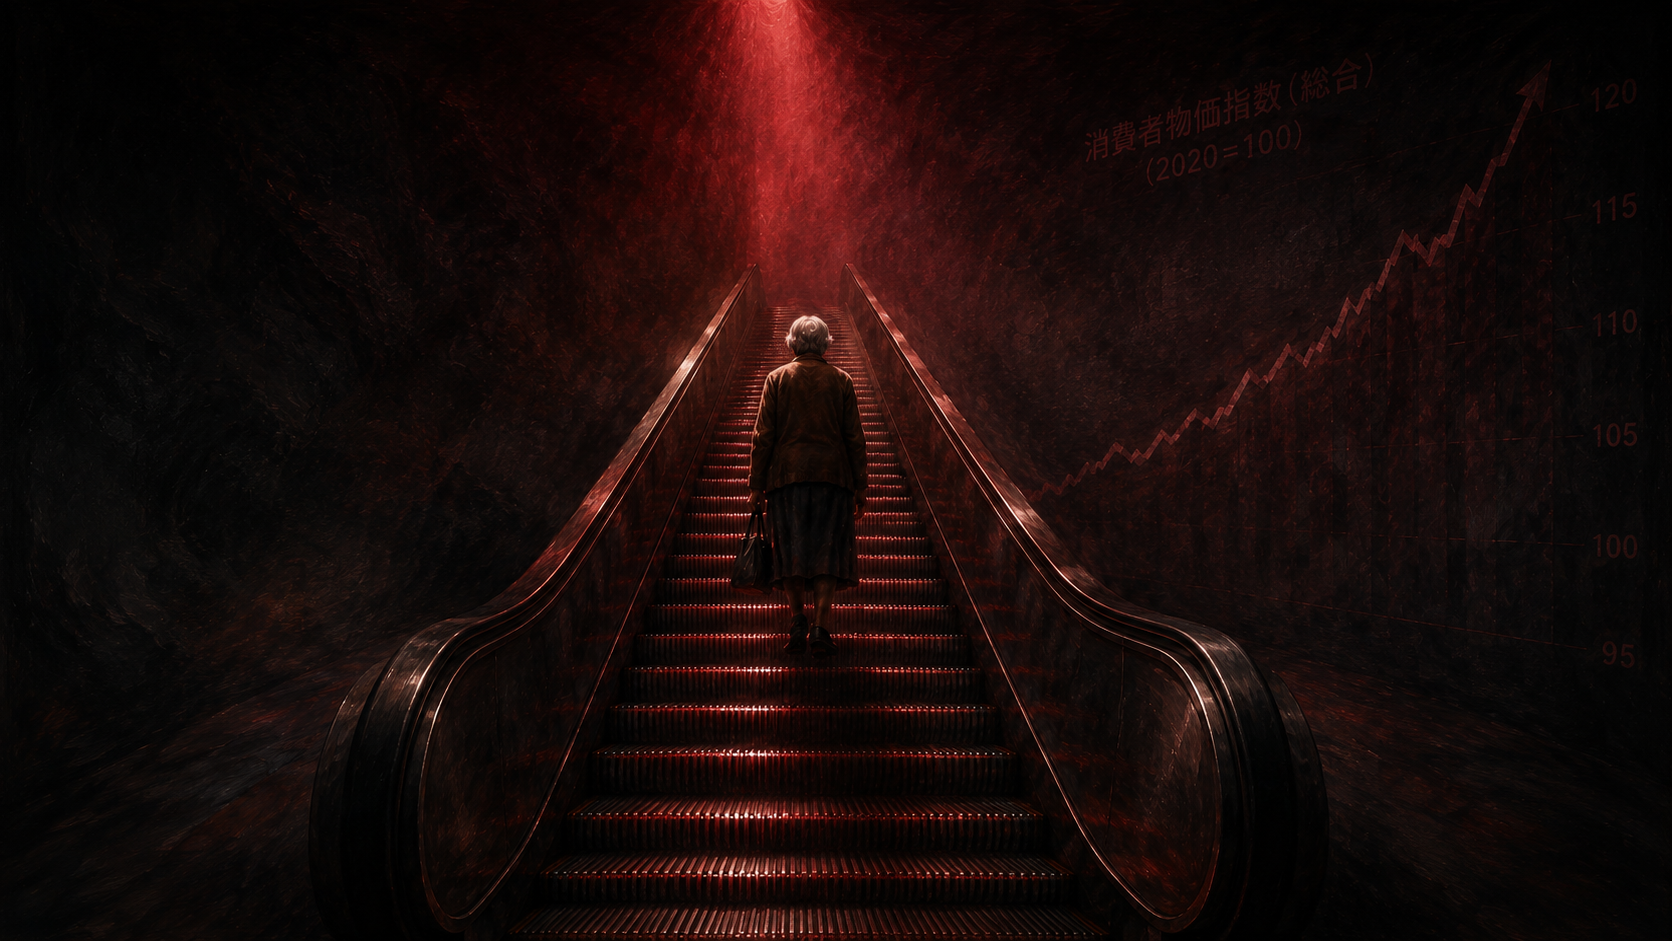
下りのエスカレーターを、上に向かって歩いたことある?
子どものころ、一度はやるでしょう。一生懸命歩いているのに、景色はゆっくり下がっていくの。止まったら、もっと下がるわ。
いま日本の年金生活者が置かれているのが、まさにその状態なのよ。
今朝、こんな記事が出ていたの
ブルームバーグが今日、地方の年金生活者を追った記事を出していたわ。
新潟県村上市に住む72歳の女性の話しから始まるの。夫に先立たれて、古い一軒家で一人暮らし。2階の障子は破れていて、空き部屋の隅にはクモの巣が張っていると書かれていたわ。
月11万円の年金で暮らしている。灯油代が重く、お風呂を沸かすことさえためらうことがあるそうよ。
記事の書き出しには、こうあったの。株高や賃上げの恩恵を受ける人々がいる一方で、地方では年金生活者が支出を切り詰めている、と。
でも実は、年金は「増えている」のよ
ここが今日いちばん大事なところ。
2026年度の年金額は、実は増えているの。基礎年金が前年度比1.9%増で月額70,608円。厚生年金の報酬比例部分は2.0%増よ。しかも4年連続のプラス改定なの。
「増えてるじゃない」と思うでしょう。ニュースの見出しも、たしかにそう出たわ。
でも同じ期間の物価上昇率は、3.2%だったの。
基礎年金なら、物価との差はおよそ1.3ポイント。厚生年金でも、およそ1.2ポイント。どちらも増えてはいるけれど、物価の伸びには追いついていないのよ。
年金は4年連続で増額。物価には4年連続で追いつかない。
日本の経済ニュース、「増えた」という動詞だけでは、もう何も分からないのよね。
なぜ追いつかないの? 二段階で削られているのよ
ここ、丁寧に説明するわね。仕組みが分かると、この問題の性質が見えてくるから。
一段階目:低いほうを採用するルール
年金の改定率は、物価の変動率と、賃金の変動率の両方を見て決まるの。
そして、物価の上昇が賃金の上昇を上回っている場合には、低いほうである賃金を基準にするという決まりがあるのよ。
2025年の物価変動率は3.2%。一方、名目手取り賃金の変動率は2.1%だったわ。
だから基準は3.2%ではなく、2.1%になったの。この時点で、すでに1.1ポイント削られているわね。
二段階目:マクロ経済スライド
そこからさらに差し引かれるのが、「マクロ経済スライド」と呼ばれる仕組みよ。
働く人の数が減って、受け取る人が長生きするようになった分だけ、年金の伸びを抑えるという調整ね。
ここ、少し細かいけれど大事なところなの。調整率は一律ではないのよ。基礎年金は0.2ポイント、厚生年金の報酬比例部分は0.1ポイント差し引かれるわ。
整理すると、こうなるの。
| 年金 | 物価 | 賃金基準 | 調整後 |
|---|---|---|---|
| 基礎年金 | 3.2% | 2.1% | 1.9% |
| 厚生年金 | 3.2% | 2.1% | 2.0% |
どちらも二回、削られているのよ。
それにしても「マクロ経済スライド」。名前だけ聞くと、六本木のコンサルがパワポで出してきそうでしょう。やっていることは、年金の伸びを少し抑える仕組みよ。日本の制度って、生活に直結する話しほど名前が壮大なのよね。
これ、失敗ではなくて設計なのよ
ここが、今日いちばん伝えたいところ。
「年金が物価に負けた」という話しに聞こえるでしょう。でも実は違うの。物価に追いつかないことが起こり得るように、制度上そう調整されているのよ。
ニッセイ基礎研究所の解説が、そこを正確に書いていたわ。
少子化と長寿化が進むなかで、現役世代が負担する保険料率のさらなる引き上げを避ける。そのために、高齢世代が物価や賃金の伸びを下回る年金の伸びを受け入れる。そうすることで、将来の給付水準のさらなる低下を抑える。
つまり、年金制度がインフレへの対応に失敗して、たまたま追いつかなかったという話しではないの。年金財政を維持するために、一定期間は実質的な目減りが起こり得る設計になっている、ということね。
そして同研究所は、2027年度以降についても不確実性は大きいとしながら、実質賃金の低下やマクロ経済スライドによって、年金の伸びが物価に追いつかない状況が続く可能性を指摘しているわ。
一時的な不運ではないの。しばらく続く前提として見ておくほうが現実的よ。
昨日書いた記事の、ちょうど裏側なの
一昨日、預金からお金が動き始めた話しを書いたでしょう。
個人向け国債の発行が過去最高ペースで、企業のCP保有残高も17年ぶりの高さになった。物価高で預金の価値が目減りするから、みんな動き始めた、と。
でも今日の話しを重ねると、見え方が変わってくるのよ。
動けるのは、動かせるお金がある人だけなの。
年金は、自分で運用先を選べないでしょう。国債に移すこともできないし、金利の高い商品に乗り換えることもできない。制度が決めた率で、決まった額が振り込まれるだけ。
昨日の記事で「動かないことが、いちばん確実に負ける方法になった」と書いたわ。それは正しいと思うの。
でも、動きたくても動けない人がいる。しかもその人たちの受け取るお金は、制度上、物価より遅く増えるようになっている。
同じ物価の中で暮らしているのに、経験がまったく違うのよ。
政策は、届いているのかしら
政府も何もしていないわけではないわ。
2025年11月には、総額21兆3000億円規模の総合経済対策が閣議決定されたの。ガソリンの暫定税率廃止なども入っているわ。
そして8月5日には、飲食料品の消費税を1%に引き下げる基本方針が臨時閣議で決定されたわね。前に書いたとおり、財源はまだ決まっていないけれど。
ただ、ここでひとつ気づくことがあるの。
消費税の引き下げが始まるのは、2027年4月からなのよ。
今日の記事に出てくる女性が、灯油代に困っているのは、今年の話しでしょう。
政策の世界では「方針を決めた」がゴールっぽく報じられるけれど、生活者のゴールはそこじゃないの。
閣議決定は食べられないし、基本方針では風呂は沸かないわ。
大事なのは、その政策がいつ、誰の財布に届くのかよ。
しかも物価上昇は、もう「一時的」と呼ぶには長すぎるの。全国の消費者物価指数は、2026年5月時点で総合指数が57カ月連続で前年同月を上回っているわ。
あたしたちの生活には、どう影響するの?
「年金世代の話しでしょ」で終わらせるにはもったいないから、押さえておくことは3つ。
① 年金は「増えても目減りする」設計だと、知っておいて
これ、いま現役の人にとってこそ大事な話しなの。
将来もらう年金は、物価と同じペースでは増えない可能性があるわ。これは景気が悪いからではなく、制度としてそう調整される仕組みになっているのよ。
つまり、年金だけで現在と同じ生活水準を維持する前提は、成り立ちにくいということね。
だから新NISAやiDeCoが用意されているし、みんなに勧められているの。国が「自分でも備えてください」と言っているのは、優しさではなくて、制度の構造からくる要請なのよ。
ここを理解して積み立てるのと、なんとなく積み立てるのとでは、続き方が全然違うと思うわ。
② 親や祖父母の家計を、一度確認してみて
今日いちばん実務的な提案がこれ。
月11万円という数字は、決して特殊ではないの。基礎年金の満額でも、月7万円台よ。
離れて暮らしていると、相手はたいてい「大丈夫よ」と言うでしょう。心配をかけたくないから。でも、光熱費や食費の上がり方は、こちらが思っているより効いていることがあるわ。
お金を渡すという話しではないの。冬の暖房を我慢していないか、通院を減らしていないか、そういうことを一度聞いてみる、というだけよ。
物価高の影響がいちばん出やすいのは、収入が固定されている人なの。そして固定されているという言葉は、上がらないという意味でもあるのよ。
③ 物価高対策のニュースは「誰に、いつ届くか」で見て
対策が出るたびに「これで生活が楽になる」と報じられるでしょう。
でも見るべきなのは、金額の大きさより、届く先と時期なの。
減税なのか、給付なのか。誰が対象なのか。いつから始まるのか。所得税の減税は、そもそも所得税を払っていない人には届かないでしょう。消費税の引き下げも、始まるまでに時間がかかるわ。
21兆円という数字は大きいわ。でも、その中身のどれが自分や家族に届くのかは、別の話しなのよ。
今日わかったこと
- 2026年度は基礎年金1.9%増、厚生年金2.0%増で、4年連続のプラス改定である
- 物価上昇率3.2%に対し、実質的な購買力は基礎年金で約1.3ポイント、厚生年金で約1.2ポイント低下した
- 賃金基準を採用するルールに加え、マクロ経済スライドで基礎年金は0.2、厚生年金は0.1ポイント調整される
- これは制度の失敗ではなく、年金財政を保つために目減りが起こり得るよう設計されたものである
- 2027年度以降も、年金の伸びが物価に追いつかない状況が続く可能性が指摘されている
- 年金は運用先を選べないため、「預金から動く」という選択肢そのものが存在しない
- 消費税の引き下げは2027年4月開始で、いまの生活にはまだ届かない
下りのエスカレーターを、上に向かって歩く。
歩いていないわけじゃないの。1.9%ぶん、ちゃんと足は動いているわ。ただ、床のほうが3.2%で下がっていくというだけ。
そして厄介なのは、このエスカレーターが故障しているわけではないことなの。設計どおりに動いているのよ。
誰かが悪いという話しではないわ。ただ、そういう仕組みの上に、みんなで立っているということ。知っているのと、知らないのとでは、足の運び方が変わると思うの。
世界がどう動こうと、自分の足元だけは整える。それだけ。
Walking up. Still going down.
📖 関連記事 →
- 「このままでは負ける」|安全へ走った日本と、賭けに走ったアメリカ
- 飲食料品の消費税8%→1%に|消費税導入後初の減税、でも財源5兆円は”あとで考える”
- iDeCoって結局なに?|所得控除の威力と、2026年から始まった「10年ルール」の罠
※本記事はブルームバーグ、日本年金機構、厚生労働省、ニッセイ基礎研究所、総務省等の公開情報をもとに構成しています。